
 Stať sa členom
 Podpor ma kávou


Prečo Slováci nevedia investovať?
Čo sa dozviete v článku:
Na Slovensku keď spomeniete slová ako investovanie či finančné trhy, tak zaručene si niekto plesne po čele a zamrmle, že ste ďalší čo mu chce predať hrnce za výhodnú cenu.

Tip: Tento článok obsahuje len časť grafických prvkov. Celý vizuálny obsah nájdete vo videu.
Pozrieť si video
Investovania sa bojíme a ani to nevieme. Prečo?
Na Slovensku keď spomeniete slová ako investovanie či finančné trhy, tak zaručene si niekto plesne po čele a zamrmle, že ste ďalší čo mu chce predať hrnce za výhodnú cenu. Nuž áno, investovanie nemáme radi a máme voči nemu predsudky.
V tomto videu si o strachu z investovania povieme viac.
Toto video vzniklo v spolupráci s Finaxom, ktorý do 30.11 na
tomto linku ponúka
odpustenie vstupného poplatku (1,2%) z vašich investícií.
Grafy a ostatné infografiky sú zobrazené vo videu.
Väčšina leží na účte
Nechuť Slovákov ukazujú aj štatistiky.
Podľa dát Európskej centrálnej banky Slovácia držia viac ako 58% svojich úspor na bežných účtoch alebo v hotovosti, viac ako 21% majú v dôchodkových a poistných schémach a v akciových a investičných fondoch majú len necelých 10% a v dlhopisoch necelé 4%.
Napríklad Česi majú na účtoch a v hotovosti 45% finančných aktív a 40% majú v akciových a investičných fondoch. Holanďania majú napríklad až 66% v poistných a dôchodkových fondoch a 14% v akciových a investičných fondoch a len 17% v hotovosti a ne bežných účtoch.
Problémom je, že finančný majetok
netvoria nehnuteľnosti,
kde sú Slováci mimochodom celkom úspešní, čo dokazujú analýzy Národnej banky Slovenska. V skratke, čisté bohatstvo Slovákov sa zvyšuje hlavne kvôli rastúcim cenám nehnuteľností a práve nehnuteľnosti tvoria drvivú väčšinu čistého bohatstva Slovákov.
Aj podľa prieskumov vychádza, že Slováci sú konzervatívni a investujú hlavne do sporiacich účtov v bankách či do životných poistiek a rizikovejšie investície veľmi neobľubujú.
Často sa zvykne vytýkať, že máme žalostné platy a kvôli tomu si nedokážeme sporiť. NBS to v rovnakej analýze vylučuje a podľa jej prieskumov až 70% domácností je schopných si sporiť a v priemere dokážu usporiť 6% disponibilného príjmu, čo vychádza na približne 100€ mesačne.
A asi nemusím spomínať, že sporiace účty a rôzne investície do dlhopisov vynášajú skoro nič a inflácia ich hravo zhltne.
Finančná gramotnosť je slabá
Prečo sa teda tak bojíme investovať? Ja v tom vidím dva hlavné dôvody, a to finančnú gramotnosť a historické pozadie investovania na Slovensku.
Najprv k finančnej gramotnosti. Podľa spomínaného prieskumu NBS sme vo finančnej gramotnosti vyslovene blbí. Len 10% domácnosti dokázalo odpovedať na 4 základné otázky týkajúce sa hypoték, úrokov a rizík investície.
Keby sme sa pozreli na iné testovanie finančnej gramotnosti, napríklad PISA od OECD medzi
15 ročnými žiakmi
, tak rovnako nám vyjde, že veľmi gramotní nie sme.
Slovenskí žiaci dosiahli v roku 2018 v tomto testovaní 481 bodov, pričom priemer OECD bol 505 bodov,
čo znamená, že sa ocitli pod priemerom. Za nami boli len krajiny ako Taliansko, Čile, Srbsko
alebo Bulharsko.
A finančná gramotnosť nie je problémom len mladých. Podľa NBS finančná gramotnosť seniorov po 60 roku života rapídne klesá, čo nie je javom len na Slovensku, ale napríklad aj v USA. Avšak to neznamená, že by sme s tým nemali nič robiť. Možno si poviete, že nevadí a seniori toho už do konca života veľa nenainvestujú a nemajú prečo, avšak opak je pravdou. Seniori majú spravidla
najvyššie čisté finančné bohatstvo
, ktoré neskôr zdedia ich potomkovia.
Okrem finančnej negramotnosti je za Slovenskou averziou k riziku a ku kapitálovým trhom aj minulý režim a samozrejme časy transformácie. Trpkosť voči investíciám započala menová reforma v roku 1953, ktorá obrala obyvateľov aj o posledné úspory. Prostredníctvom menovej reformy, ktorú oznámili dva dni predtým, než prestali staré bankovky platiť, sa režim obohatil o 4 miliardy korún pretože v rôznom pomere zamieňal starú menu za novú, keďže bol iný pomer výmeny v hotovosti a v banke. Napriek tomu v priemere každý Slovák dostal za 3329 korún v starej mene približne 121 nových korún. Nehovoriac o tom, že boli anulované všetky štátne dlhopisy, všetky tuzemské cenné papiere, životné poistky.
A prakticky počas celého režimu neexistoval slobodný trh bánk a kapitálové trhy, a teda väčšina možností investovania, ktoré dnes sú bežným štandardom.
Negatívna historická skúsenosť
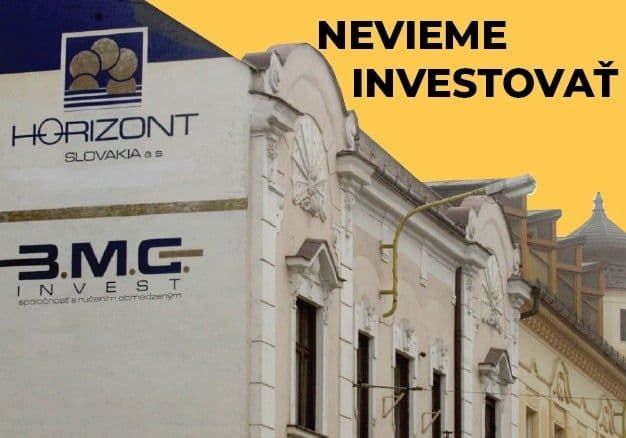
A úplným vrcholom boli roky nasledujúce po socializme, kedy postsocialistická ekonomika s množstvo dier v zákonoch priala špekulantom a tunelárom okolo nebankoviek. Keď sa spýtate staršej generácie na mená ako Drukos, Horizont či BMG Invest, v lepšom prípade uvidíte zamračený pohľad a v horšom si vypočujete pár nadávok.
O čo išlo?
Za spoločnosťou BMG Invest a Horizont stál spočiatku jeden človek a to Vladimír Fruni
, ktorý pred kúpou oboch spoločností v roku 1997 skúšal v podnikaní všeličo iné, ale v zásade mu to nevychádzalo. Až prišiel s jednoduchým a samozrejme nemorálnym biznis plánom, ponúknuť vyššie úroky na vkladoch než banky a boli to skutočne astronomické úroky vo výške 20 až 40%. Aj keď sa vám to môže zdať na prvý pohľad smiešne, veď kto by takýmto úrokom len veril. Predstavte si že žijete v tom čase na prelome milénií, desaťročie po páde socializmu, kedy kapitálové trhy a financie prakticky neexistovali a ľudia, vedomosti v tejto oblasti až na pár študentov ekonómie, skrátka nemali.
Samozrejme jednalo sa o klasickú Ponziho schému, kde noví vkladatelia vyplácali tých, ktorí vstúpili pred nimi. A peniaze sa skutočne z počiatku vyplácali, čo Ponziho schéme len pridávalo na dôveryhodnosti. Mimochodom obe spoločnosti boli v tom čase jedným z najväčších zadávateľov reklamy. A obe spoločnosti prakticky od začiatku boli v strate. Paradoxom pritom bolo, že aj samotná ministerka financií Brigita Schmögnerová varovala pred investovaním do nebankoviek, avšak nikoho to netrápilo a ľudia vkladali peniaze naďalej. Národná banka Slovenska, ktorá je regulátorom finančného trhu sa proti tomu síce snažila bojovať, avšak nebankovky vždy našli cestu ako vklady príjmať naďalej. Z vkladateľov spravili tichých spoločníkov, a to málo peňazí čo im vyplácali nazvali podiel na zisku.
Ako to už je pri ponziho schémach zvykom, tak ani nebankovky nevydržali dlho.
Po 4 rokoch v roku 2002 sa BMG Invest, Horizont a Drukos či AKW zosypali.
Samozrejme v podvode v spojení s BMG Invest a Horizont bolo namočených viac ľudí a celé to bolo trochu komplikovanejšie. Keby ste chceli video aj k tejto smutnej udalosti, napíšte mi dole do komentárov.
Horizontu a BMG investu sa za 4 roky podarilo vyzbierať 63 miliárd korún (2 miliardy eur) od bežných ľudí a podpísať 850 tisíc zmlúv.
Väčšinu minuli na vyplácanie vkladov a na stratové investície do iných sektorov. V čase pádu pyramídy ostalo nevyplatených 12 miliárd korún. Len pred dvoma rokmi súd rozhodol, že približne 100-tisíc klientov dostane naspäť necelé 2% vkladov. Drukos zanechal po sebe nevyplatené vklady v hodnote 4 miliardy korún a nebankovka AGW 2,5 miliardy korún.
Po týchto skúsenostiach starších ročníkov sa nemôžeme čudovať prečo sú Slováci averzní k riziku. Jednoducho majú negatívnu historickú skúsenosť. Preto sa v ďalších videách budem snažiť vám investovanie priblížiť, aby vás nikto neoklamal a nesľuboval vám modré z neba.